
この記事に広告は含みません。情報は2026年11月19日に確認したものです。
- この紙は「来年(令和9年)」の見込みで書く年末調整の書類と一緒に配られますが、中身は令和9年1月からの毎月の天引きに使われます。家族の収入も令和9年の見込みです。
- 家族を書く欄は、年齢と所得で3つに分かれる配偶者はA欄、16歳以上の家族はB欄、16歳未満の子は下の「住民税に関する事項」欄です。
- 19〜22歳の子は、所得100万円(給与収入174万円)が境目それ以下ならB欄に書いて「特定扶養親族」か「特定親族」にチェック。こえると、この紙には書きません。
11月に入ると、年末調整の書類の束が会社から届きます。その中に「令和9年分」と書かれた紙が1枚混じっています。これが給与所得者の扶養控除等(異動)申告書です。今年の年末調整に使う紙ではありません。来年1年間、毎月の給与から引く所得税の額を決めるための紙です。
国税庁は令和9年分の様式と記載例をすでに公開しています。この記事は、その様式の欄の並びに沿って説明します。
- 5人家族のダミーで作った欄ごとの記入見本(どの家族を、どの欄に、何円と書くか)
- 配偶者・子・親の給与収入を見るだけで、書く欄が決まる早見表
- 大学生の子のバイト代が174万円をこえたら、この紙ではなく年末のどの書類に書くか
まず全体像:この紙は5つのブロックでできている
令和9年分の様式は、上から次の順に並んでいます。
| ブロック | 書く人・書く家族 | 家族がいない人 |
|---|---|---|
| 上の欄(会社名・あなたの氏名など) | 全員 | ここだけ書いて出す |
| A 源泉控除対象配偶者 | 所得95万円以下の配偶者 | 空欄 |
| B 源泉控除対象親族(16歳以上) | 16歳以上の扶養親族と、所得100万円以下の特定親族 | 空欄 |
| C 障害者・寡婦・ひとり親・勤労学生 | あてはまる人だけ | 本人があてはまれば書く |
| D 他の所得者が控除を受ける扶養親族等 | 同じ家の別の人が控除を受ける家族 | 空欄 |
| 住民税に関する事項 | 16歳未満の扶養親族、退職手当を受ける家族 | 空欄 |
※出典:国税庁「令和9年分 給与所得者の扶養控除等(異動)申告書」表面・裏面(2026年11月19日確認)
家族がいない独身の人も、上の欄を書いて出します。様式にも、親族がなく本人が障害者などにもあたらなければ上の欄だけ書いて出す、と印刷されています。出さないと、毎月の天引きに税額表の「乙欄」が使われ、出した場合より多く引かれます。
家族ごとに「どの欄か」を決める流れ
欄を間違える原因の多くは、年齢と所得の確認を飛ばすことです。年齢は令和9年12月31日時点、所得は令和9年1年分の見込みで判定します。今年の数字ではありません。
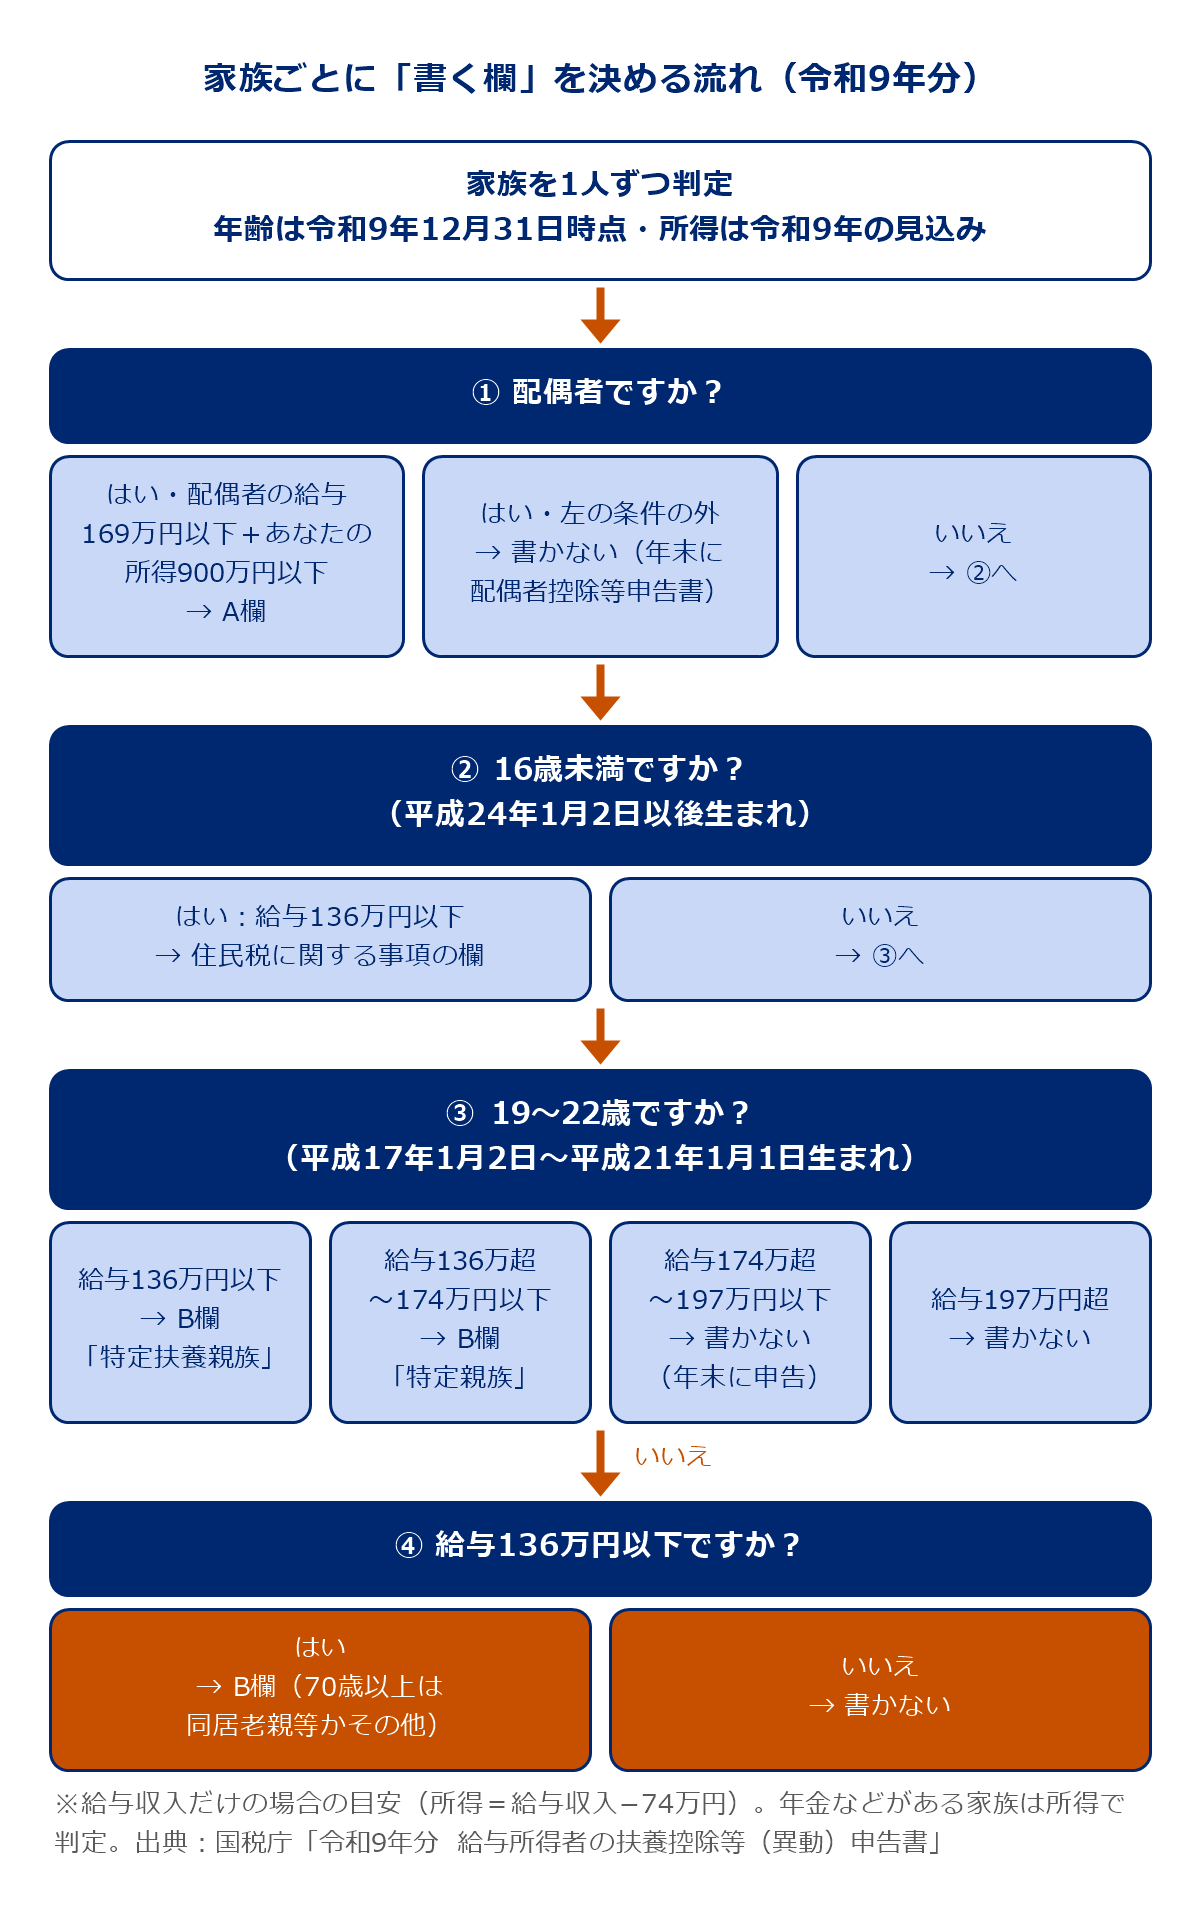
生年月日なら、16歳未満は平成24年1月2日以後、19〜22歳は平成17年1月2日〜平成21年1月1日の生まれです。
給与収入から書く欄を決める早見表
家族の収入が給与(パート・アルバイト)だけなら、給与収入の見込みを見るだけで欄が決まります。家族は全員、あなたと生計を一にしている前提です。
| 家族と給与収入(令和9年の見込み) | 所得の目安 | この申告書のどこに書くか |
|---|---|---|
| 配偶者:136万円以下 | 62万円以下 | A欄に書く |
| 配偶者:136万円超〜169万円以下 | 62万円超〜95万円以下 | A欄に書く |
| 配偶者:169万円超 | 95万円超 | 書かない 年末調整の配偶者控除等申告書で判定 |
| 19〜22歳の子:136万円以下 | 62万円以下 | B欄に書き「特定扶養親族」にチェック |
| 19〜22歳の子:136万円超〜174万円以下 | 62万円超〜100万円以下 | B欄に書き「特定親族」にチェック |
| 19〜22歳の子:174万円超〜197万円以下 | 100万円超〜123万円以下 | 書かない 年末に特定親族特別控除申告書へ |
| 16〜18歳・23歳以上の家族:136万円以下 | 62万円以下 | B欄に書く 70歳以上は老人扶養親族にチェック |
| 16歳未満の子:136万円以下 | 62万円以下 | 住民税に関する事項の欄に書く |
| 上のどれにもあてはまらない | — | 書かない |
給与収入 - 給与所得控除 = 所得
令和8年分・9年分の給与所得控除は、給与収入220万円までは74万円です。たとえば給与収入150万円なら、150万円-74万円=76万円が所得です。
※前提:収入が給与だけ、あなたと生計を一にしている、配偶者のA欄はあなたの所得が900万円以下(給与だけなら年収1,095万円以下、所得金額調整控除を受けない場合)のとき。境目の金額(136万・169万・174万)は国税庁の記載例の表、197万は国税庁 タックスアンサー No.1177によるものです。収入が年金だけの65歳以上の家族は、年金収入172万円以下で所得62万円以下になります(同じ記載例の表)。
表で目を引くのは「書かない」の行です。書かなくても、控除がなくなるとは限りません。配偶者特別控除や特定親族特別控除は、年末調整のときに別の申告書(基礎控除申告書兼配偶者控除等申告書兼…の1枚)で受けます。この紙に書くかどうかは、毎月の天引きに先に反映させるかどうかの違いです。
欄ごとの記入見本(ダミーの家族)
次の5人家族で書いた場合の見本です。名前・金額はすべて架空です。
- 本人:山田一郎さん(会社員、令和9年の給与収入の見込み500万円)
- 配偶者:花子さん(パート、年収100万円)
- 長男:大輝さん(平成20年6月生まれ。令和9年末に19歳の大学生、バイト年収150万円)
- 長女:結衣さん(平成29年生まれ、令和9年末に10歳)
- 母:トシさん(昭和27年生まれ、75歳。別居で年金収入150万円のみ。一郎さんが生活費を仕送り)
| 欄の名前 | 書く内容(ダミーの値) | ここで迷わないために |
|---|---|---|
| 給与の支払者の名称・所在地 | 会社名と会社の住所 | 法人番号の欄は会社が書くので空欄 |
| あなたの氏名・個人番号・住所 | 山田一郎、12桁のマイナンバー、自宅住所 | マイナンバーは会社によって省略できる。会社の指示に従う |
| 世帯主の氏名/あなたとの続柄 | 山田一郎/本人 | 世帯主が親なら親の名前と「父」など |
| 配偶者の有無 | 「有」に○ | 配偶者の収入に関係なく、いれば「有」 |
| A 源泉控除対象配偶者 | 山田花子、生年月日、所得の見積額 260,000円 | 100万円-74万円=26万円。95万円以下なのでA欄 |
| B-1 源泉控除対象親族 | 山田大輝、続柄「子」、平20.6.●、「特定親族」にチェック、所得の見積額 760,000円 | 150万円-74万円=76万円。62万円超100万円以下なので「特定扶養親族」ではなく「特定親族」 |
| B-2 源泉控除対象親族 | 山田トシ、続柄「母」、昭27.●.●、老人扶養親族の「その他」にチェック、所得の見積額 400,000円、住所は母の住所 | 別居なので「同居老親等」ではなく「その他」。年金150万円-110万円=40万円 |
| C 障害者・寡婦など | 空欄 | 家族に障害者手帳を持つ人がいれば、ここに人数と内容 |
| D 他の所得者が控除を受ける扶養親族等 | 空欄 | 結衣さんを花子さん側で申告するなら、ここに書く |
| 住民税に関する事項(16歳未満の扶養親族) | 山田結衣、続柄「子」、平29.●.●、所得の見積額 0円 | 16歳未満は所得税の扶養控除はないが、住民税のためにここに書く |
| 異動月日及び事由 | 空欄 | 令和9年の途中で結婚・出生・就職などがあったときに書く |
※「所得の見積額」は退職所得を除いた金額です(様式の注記)。所得は給与所得控除74万円を引いた目安で、正確な給与所得の額は所得税法の別表で決まります。
見本でいちばん間違えやすいのは大輝さんの行です。令和8年分の改正より前の感覚で「バイトが103万円をこえたから扶養から外れる」と考えると、B欄を空けたまま出してしまいます。令和9年分の様式では、所得100万円以下の特定親族はB欄に書き、チェックで区別します。
16歳未満の子と特定親族の書き方
16歳未満の子は「下の欄」
16歳未満の子は所得税の扶養控除の対象ではありません。そのため、B欄には書きません。様式の下のほうにある「住民税に関する事項」の欄に、氏名・個人番号・生年月日・住所・所得の見積額を書きます。この欄は、会社を通じて市区町村に出す住民税の申告書を兼ねています。
書かなくても所得税は変わりませんが、住民税の計算に使われます。子が2人なら2行とも埋めます。
19〜22歳の子は「特定扶養親族」か「特定親族」
B欄の「特定扶養親族・特定親族」の列に、チェック欄が2つあります。子の令和9年の所得の見積額で選びます。
- 62万円以下(給与収入136万円以下)→「特定扶養親族」。扶養控除は63万円
- 62万円超100万円以下(給与収入136万円超174万円以下)→「特定親族」
特定親族は扶養親族ではありません。様式の注にも、特定親族はあなたの障害者控除の対象にならないと書かれています。年末の控除額は子の所得で段階的に下がります。
| 子の給与収入(所得) | 特定親族特別控除の額 | 扶養控除等申告書 |
|---|---|---|
| 136万円超〜159万円以下(62万円超〜85万円以下) | 63万円 | B欄・特定親族 |
| 159万円超〜174万円以下(85万円超〜100万円以下) | 61万〜41万円 | B欄・特定親族 |
| 174万円超〜197万円以下(100万円超〜123万円以下) | 31万〜3万円 | 書かない |
※控除額は国税庁 タックスアンサー No.1177(令和8年分以後)。給与収入は所得+74万円で換算した目安です。
見本の大輝さん(所得76万円)は63万円の区分です。バイトを増やして年収180万円(所得106万円)になると、B欄には書かず、控除は21万円まで下がります。
書く順番
- 家族に令和9年の収入の見込みを聞くパートのシフトや、大学生のバイトの予定です。「今年と同じくらい」でも見込みとして書けます。
- 上の欄を書く会社名、あなたの氏名・生年月日・住所、世帯主、配偶者の有無。法人番号の欄は会社が書きます。
- 早見表でA欄・B欄・住民税の欄を振り分ける家族1人ずつ、年齢と所得の見積額で決めます。書かない家族もメモに残しておくと、年末調整のときに迷いません。
- チェック欄を埋める70歳以上は「同居老親等」か「その他」、19〜22歳は「特定扶養親族」か「特定親族」。チェックを忘れると、控除額の区分が伝わりません。
- 会社の締め切りまでに出す法律上の期限は、令和9年の最初の給与を受ける日の前日です。会社は年末調整の書類と一緒に、11〜12月に回収することが多くなっています。
令和8年分と書く内容がまったく同じなら、勤務先の指示に基づいて「簡易な申告書」を出せます。氏名・住所・個人番号を書き、異動がない旨を余白に書く方式です。会社が対応しているかを先に確認してください。
ケース別:この家族はどこに書く?
| ケース | 答え | 理由 |
|---|---|---|
| 妻のパート年収が160万円 | A欄に書く | 所得86万円で95万円以下 |
| 夫のパート年収が180万円 | 書かない | 所得106万円で95万円をこえる。配偶者特別控除は年末調整で判定 |
| 17歳の高校生、バイト年収50万円 | B欄(チェックなし) | 16歳以上で所得62万円以下。特定の年齢ではない |
| 22歳の子が令和9年4月に就職 | 年収の見込みで判断 | 4〜12月の給与(バイト分を含む)が174万円以下ならB欄・特定親族、こえそうなら書かない |
| 父と同居、年金収入だけ(70歳以上) | B欄・「同居老親等」 | 年金172万円以下なら所得62万円以下 |
途中で状況が変わったら、異動申告書を出し直すか、この申告書を訂正します。たとえば大輝さんのバイトが秋に増えて年収180万円になりそうなら、年末調整の前に会社へ伝えます。直さないと、年末調整で控除の額がずれ、追加で税金が引かれることがあります。
提出前のチェックリスト
スクショしておくと、家族に収入を聞くときにそのまま見せられます。
- ☐ 用紙の右上が「令和9年分」になっている(令和8年分と取り違えていない)
- ☐ 家族の所得は「今年」ではなく「令和9年の見込み」で書いた
- ☐ 所得の欄に、給与収入ではなく所得(収入-74万円など)を書いた
- ☐ 19〜22歳の子に「特定扶養親族」か「特定親族」のチェックを付けた
- ☐ 16歳未満の子を、下の「住民税に関する事項」の欄に書いた
- ☐ 2か所で働いている場合、出すのは主な勤務先の1か所だけ
よくある質問
家族の来年の収入がまだ分かりません。
年末調整の書類と一緒に「令和8年分」の扶養控除等申告書も渡されました。
大学生の子のバイト代が180万円になりそうです。何もしなくていいですか。
パートと会社員の掛け持ちです。両方に出していいですか。
- 年末調整とは|会社員がやること・申告書の種類と書き方
- 令和8年分の年末調整で変わること(今年の改正の全体)
- 配偶者控除と配偶者特別控除のちがい(A欄に書かない配偶者の控除)
- 年末調整でいくら戻る?還付の目安と計算のしかた
- 源泉徴収票の見方
まとめ
令和9年分の扶養控除等申告書は、家族の令和9年の所得の見込みで書く欄が決まる紙です。12月の会社の締め切りまでに、家族に来年の収入の予定を聞き、早見表でA欄・B欄・住民税の欄に振り分けて出してください。19〜22歳の子でB欄に書かなかった場合は、令和9年の年末調整で特定親族特別控除申告書を忘れずに出します。
家族に来年の収入を聞く、早見表で欄を決める、チェックを付けて会社に出す。これで令和9年分の申告書は終わりです。
出典・参考にした情報
- 国税庁「令和9年分 給与所得者の扶養控除等(異動)申告書」(様式・裏面の説明)
- 国税庁「【記載例】令和9年分 給与所得者の扶養控除等申告書」
- 国税庁「A2-1 給与所得者の扶養控除等の(異動)申告」
- 国税庁 タックスアンサー No.1180 扶養控除
- 国税庁 タックスアンサー No.1177 特定親族特別控除
- 国税庁 タックスアンサー No.1410 給与所得控除
- いずれも2026年11月19日確認。早見表と記入見本の所得は、上記をもとに編集部が計算
【ご注意】一般的な説明で、個別の税務相談ではありません。控除の対象や金額は、収入・家族の状況・法改正などによって変わります。ご自身のケースについては、勤務先の担当者、税務署、税理士に確認してください。