
この記事に広告は含みません。内容は国税庁・総務省の公式情報をもとに編集部がまとめたものです。情報は 2026年11月20日に確認したものです。
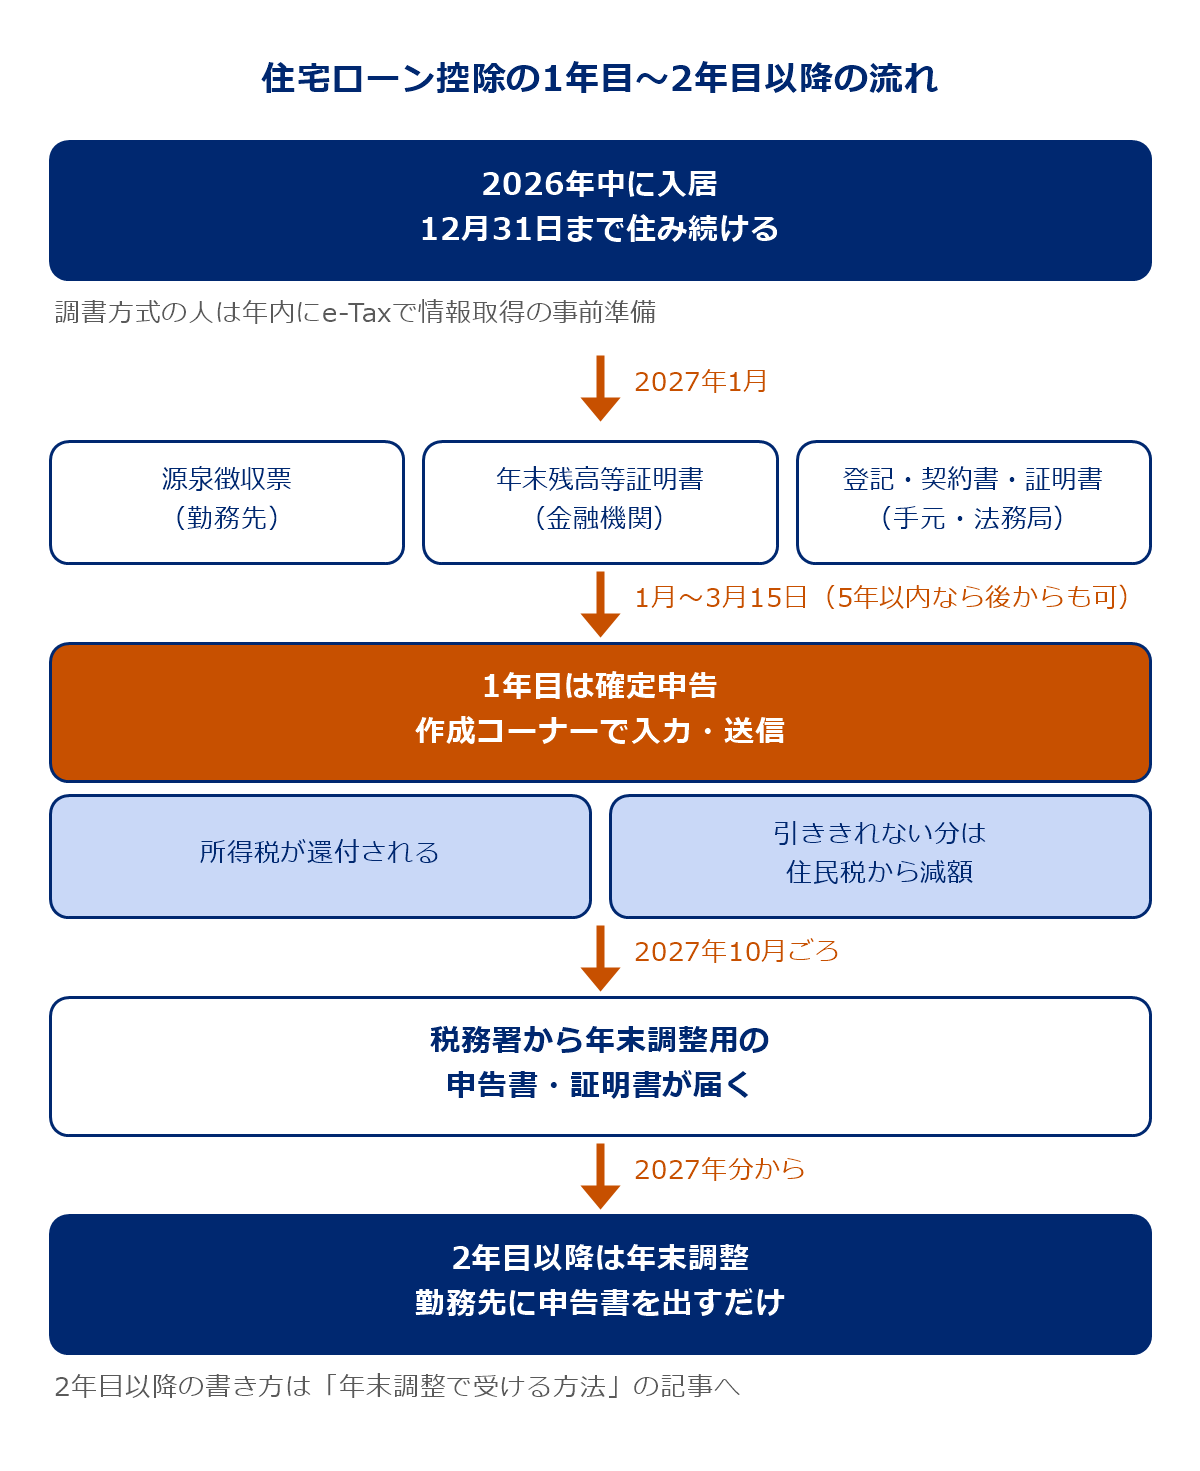
- 会社員でも1年目は年末調整では受けられない控除を受ける最初の年分は、確定申告書に書類を付けて税務署に出す必要があります。2年目からは勤務先の年末調整で受けられます(国税庁 No.1211-1)。
- 令和8年入居の控除は「年末残高×0.7%」、期間は原則13年新築のZEH水準省エネ住宅なら借入限度額3,500万円(年21万円〜24.5万円が上限の目安)。令和8年に入居した省エネ基準適合住宅は2,000万円に下がっています。
- 申告は2027年1月から、5年以内なら後からでも出せる払いすぎた税金を返してもらう還付申告は、翌年1月1日から5年間出せます。2月16日を待つ必要はありません。
- 令和9年2〜3月の申告までに、どこから何の書類を取り寄せればいいか(住宅の種類ごとの証明書まで)
- 確定申告書等作成コーナーで、源泉徴収票の入力から住宅ローン控除の画面までの進み方
- 年収400万・500万・600万・700万円で、借入残高3,000万円のとき1年目に戻る額(所得税+住民税)の目安
住宅ローン控除(住宅借入金等特別控除)は、住宅ローンの年末残高をもとに計算した金額を、所得税から差し引く制度です。引ききれない分は翌年度の住民税からも引かれます。この記事は、令和8年(2026年)に入居して、令和9年(2027年)に初めて確定申告をする会社員向けに、1年目の手続きだけを扱います。2年目以降の年末調整の書き方は住宅ローン控除を年末調整で受ける方法にまとめています。
1年目だけ確定申告が必要な理由
国税庁は、控除を受ける最初の年分は「必要事項を記載した確定申告書」に書類を添えて、住所地の税務署長に出す必要があるとしています。勤務先は、あなたの家の床面積や取得価格、住宅の性能を確かめる立場にありません。そのため1年目は、税務署が書類で要件を確かめる形になっています。
確定申告で控除を受けると、税務署から2年目以降の分の「給与所得者の住宅借入金等特別控除申告書」と「年末調整のための住宅借入金等特別控除証明書」が送られてきます。届くのは確定申告をした年の10月ごろです(国税庁 住宅借入金等特別控除に関するQ&A Q4)。令和8年入居なら、2027年10月ごろに届き、2027年分から年末調整で受けられます。
令和8年入居の控除額と借入限度額
令和8年度の税制改正を反映した国税庁 No.1211-1(令和8年4月1日現在法令等)で、令和8年に新築住宅(建築後使用されたことのない住宅の取得を含む)に入居した場合の数字を確かめました。控除率は全期間0.7%です。
| 住宅の 区分 | 借入限度額 (控除期間) | 1年の 控除限度額 |
|---|---|---|
| 認定住宅 | 4,500万円(13年) 特例対象個人は5,000万円 | 31.5万円 (特例対象個人35万円) |
| ZEH水準 省エネ住宅 | 3,500万円(13年) 特例対象個人は4,500万円 | 24.5万円 (特例対象個人31.5万円) |
| 省エネ基準 適合住宅 | 2,000万円(13年) 特例対象個人は3,000万円 | 14万円 (特例対象個人21万円) |
| その他の 住宅 | 0円。令和5年末までに建築確認などの住宅は2,000万円(10年) | 0円 (該当すれば14万円) |
※出典:国税庁 タックスアンサー No.1211-1(2026年11月20日確認)。特例対象個人は、入居した年の12月31日時点で、40歳未満で配偶者がいる人、40歳以上で40歳未満の配偶者がいる人、19歳未満の扶養親族がいる人です。認定住宅は認定長期優良住宅と認定低炭素住宅です。
- 所得の要件:控除を受ける年の合計所得金額が2,000万円以下。床面積40㎡以上50㎡未満の住宅は1,000万円以下です。
- 床面積の要件:登記事項証明書の床面積が50㎡以上(一定の住宅は40㎡以上)で、半分以上を自分が住むために使っていること。マンションは専有部分の面積で判断します。
- 令和8年からの変更:床面積40㎡以上50㎡未満の認定住宅等(特例認定住宅等)に令和8年1月1日以降に入居した場合は、特例対象個人の借入限度額の上乗せを受けられません。省エネ基準適合住宅の証明には、令和8年以降の入居なら建築基準法の「検査済証」の写しも使えるようになりました。
控除額は年末残高×0.7%(100円未満切り捨て)で、借入限度額と控除限度額が上限です。年末残高が住宅の取得対価より多いときは、取得対価の額で計算します。補助金を受けた場合や、住宅取得等資金の贈与の特例を受けた場合は、その金額を取得対価から引きます。
そろえる書類と取り寄せ先
1年目は書類集めがいちばん手間がかかります。登記事項証明書や性能の証明書は、引き渡しのときに受け取った書類の束に入っていることが多いので、まずそこから探します。
| 書類 | 取り寄せ先 | 注意点 |
|---|---|---|
| 計算明細書 | 作成コーナーで自動作成 | 連帯債務なら付表も必要 |
| 年末残高 等証明書 | 借入先の金融機関 | 調書方式なら不要。2か所以上ならすべて |
| 登記事項 証明書 | 法務局 | 計算明細書に不動産番号を書けば省略可 |
| 売買契約書 等の写し | 手元(契約時) | 取得対価がわかるもの。土地分も借りたら土地の契約書も |
| 性能の 証明書 | 建築士・評価機関など | ZEH水準・省エネ基準は住宅省エネルギー性能証明書など |
| 源泉徴収票 | 勤務先 | 添付は不要だが入力に使う |
※出典:国税庁 No.1211-1「提出書類等」、住宅借入金等特別控除に関するQ&A Q11(2026年11月20日確認)。補助金を受けた人は補助金決定通知書など、贈与の特例を受けた人は贈与税の申告書の写しなども必要です。
認定長期優良住宅は「認定通知書」の写しと「住宅用家屋証明書」など、ZEH水準省エネ住宅は「住宅省エネルギー性能証明書」か「建設住宅性能評価書」の写しが必要です。どれがあなたの家に当たるかは、売主やハウスメーカーに「住宅ローン控除の区分は何で、証明書はどれか」と聞くのが早道です。
調書方式の金融機関から借りた人
金融機関に「住宅ローン控除の適用申請書」を出していて、その金融機関が調書方式に対応している場合は、紙の年末残高等証明書は届きません。年末残高はマイナポータルで確かめ、作成コーナーに自動入力(マイナポータル連携)できます。ただし国税庁は、自動入力するには入居した年のうちに「e-Taxからの情報取得」を希望しておく事前準備が必要と案内しています。2026年12月31日までに、e-Taxで設定を済ませておきましょう。契約書の写しは一定の条件で添付を省けますが、確定申告期限などから5年間は保管が必要です。
確定申告書等作成コーナーでの入力の順番
国税庁(e-Tax)が公開している「作成コーナーで『住宅ローン控除』を入力したい」の手順をもとにまとめます。画面名は令和7年分のもので、令和8年分では表示が変わる場合があります。
- 作成コーナーで所得税の申告書を作り始めるマイナンバーカードとスマホ(またはカードリーダー)があれば、e-Taxでそのまま提出できます。
- 「申告する所得の選択等」で「給与」を選ぶ給与が1か所で年末調整済み、ほかの控除も年末調整から変えない人は、画面の質問に「1枚のみ」「済んでいる」「変更しない」などと答えます。
- 源泉徴収票の内容を入れる「給与所得の源泉徴収票の入力」画面で、支払金額、所得控除の額の合計額、源泉徴収税額などを源泉徴収票のとおりに入力し、「入力終了」を押します。
- 「控除の入力(2/2)」で住宅ローン控除を選ぶ「住宅に関する控除の入力」にある「(特定増改築等)住宅借入金等特別控除」を押します。
- 住宅の情報と年末残高を入れる新築・購入などの区分、居住開始日、契約書の取得対価(消費税込み)、登記事項証明書の床面積、年末残高などを入力します。計算明細書は入力内容から自動で作られます。
- 還付金の受取口座を入れて送信する計算明細書以外の添付書類の出し方は、送信の前後に作成コーナーが案内する方法に従います。送信後の受付結果(受信通知)は保存しておきます。
※出典:e-Tax よくある質問「作成コーナーで『住宅ローン控除』を入力したい」(令和8年1月5日更新のPDF)、国税庁 No.1211-1(2026年11月20日確認)。
スマホで申告する流れ全体はスマホで確定申告するやり方で解説しています。
計算明細書の主な欄(手書きする人向け)
作成コーナーを使えば計算明細書は自動で作られます。手書きで出す人は、国税庁の「(特定増改築等)住宅借入金等特別控除額の計算明細書」を使います。確認日時点で公開されているのは令和7年分用で、令和8年分用はまだ掲載されていませんでした。令和7年分用の書き方(記載要領)では、次の順に書きます。
- 「2 新築又は購入した家屋等に係る事項」:居住開始日、契約日・契約区分、床面積、補助金の額、登記事項証明書の不動産番号
- 「4 家屋や土地等の取得対価の額」:契約書の金額。贈与の特例を受けた人は③欄にその額
- 「7 居住用部分の家屋又は土地等に係る住宅借入金等の年末残高」:⑤欄に年末残高等証明書の残高を区分ごとに。⑨欄の居住用の割合は小数点以下第2位を切り上げ。⑪欄は借入限度額が上限
- 「9 (特定増改築等)住宅借入金等特別控除額」:二面の算式で計算し⑳欄へ
⑳欄の金額は、申告書第一表「税金の計算」欄の「(特定増改築等)住宅借入金等特別控除」に写します。申告書第二表の「特例適用条文等」欄には居住開始年月日などを書きます。
年収別:1年目に戻る額の早見表
会社員の場合、1年目の確定申告で戻るのは、年末調整までに給与から引かれた所得税です。控除額が所得税より大きいと、残りは翌年度(令和9年度)の住民税から引かれます。ここでは、その2つを足した「1年目分の効果」を編集部で計算しました。
| 年収 | 所得税の還付 /住民税の減額 | 戻る額の目安 |
|---|---|---|
| 400万円 | 約5.7万円/約5.6万円 | 約11.3万円 |
| 500万円 | 約9.0万円/約8.9万円 | 約17.9万円 |
| 600万円 | 約14.8万円/約6.6万円 | 約21.3万円 |
| 700万円 | 約21.4万円/0円 | 約21.4万円 |
※前提:令和8年分。新築のZEH水準省エネ住宅に2026年中に入居し、2026年末の借入残高3,000万円(取得対価以上)、控除額は3,000万円×0.7%=21万円。給与1か所のみ・年末調整済み、社会保険料は年収の15%、配偶者控除・扶養控除・生命保険料控除などはなし、基礎控除と給与所得控除は令和8年分の額(国税庁 No.1199・No.1410)で編集部が計算した目安です。住民税の減額は令和9年度分で、2027年6月以降の給与天引きが少なくなる形で反映されます。実際の額は市区町村が計算します。
計算のしかた
- 給与所得=年収-給与所得控除(令和8年分:年収360万円超660万円以下は年収×20%+44万円、660万円超850万円以下は年収×10%+110万円)
- 課税所得=給与所得-社会保険料-基礎控除(合計所得489万円以下は104万円、489万円超655万円以下は67万円)
- 所得税=課税所得×税率-控除額(195万円未満は5%、195万円以上330万円未満は10%-97,500円、330万円以上695万円未満は20%-427,500円)
- 所得税の還付=給与から引かれた所得税(復興特別所得税2.1%込み)-控除後に残る所得税(同)
- 住民税の減額=min(所得税から引ききれなかった額,課税総所得金額等×5%,97,500円)
たとえば年収500万円なら、給与所得356万円、課税所得は356万-75万-104万=177万円で、所得税は88,500円(復興税込みで約90,300円)。21万円の控除で所得税は0円になり、約9.0万円が還付されます。引ききれない121,500円のうち、177万円×5%=88,500円が住民税から引かれます。
年収600万円では、引ききれない65,500円が住民税の上限(242万円×5%=121,000円→最高97,500円)の範囲内なので、全額が住民税から引かれます。年収700万円では所得税だけで21万円を使い切り、復興特別所得税の分も減るため合計がわずかに21万円を上回ります。
逆に、年収400万円では21万円のうち約9.8万円が使われずに残ります。所得税と住民税の上限が小さい人は、控除額をすべて使いきれない点は知っておきたいところです。省エネ基準適合住宅(特例対象個人でない人)なら借入限度額2,000万円で、控除額は最大14万円になります。
ケース別:1年目に気をつけたいこと
| ケース | どうなる |
|---|---|
| 年末に 入居した | 取得から6か月以内に入居し、12月31日まで住んでいれば、入居した年分から受けられる |
| 2025年に 買い2026年 入居 | 控除は入居した2026年分から。限度額も入居年(令和8年)の区分で決まる |
| 夫婦で 連帯債務 | それぞれが確定申告し、付表で自分の負担分の残高を計算する |
| 勤務先から 借りた | 無利子や0.2%未満の利率の借入は対象外。親族や知人からの借入もすべて対象外 |
| ほかに確定 申告がある | 医療費控除や副業の所得もあわせて1枚の申告書で申告する |
※出典:国税庁 No.1211-1、住宅借入金等特別控除に関するQ&A Q9(2026年11月20日確認)
期限と、出し忘れたとき
確定申告の期間は原則として翌年2月16日〜3月15日で、令和8年分は令和9年2月16日(火)〜3月15日(月)です(No.2020)。ただ、確定申告の義務がない会社員が住宅ローン控除で税金を返してもらう申告は「還付申告」にあたり、翌年1月1日から5年間出せます(No.2030)。混雑する2月後半を避けて、1月中に源泉徴収票と年末残高等証明書がそろった時点で出せます。
期間内に出せなかった場合も、国税庁のQ&A(Q8)は、確定申告の義務がない給与所得者なら「居住した年の5年後の12月31日まで」申告できるとしています。令和8年入居なら2031年12月31日までです。ただし、出すまでは年末調整用の申告書も届きません。副業などで確定申告の義務がある人は、3月15日が期限です。
提出前に確かめる5つのこと
- ☐ 年末残高等証明書が届いた(2か所以上ならすべて)。調書方式ならマイナポータルで残高を確認した
- ☐ 住宅の区分(ZEH水準・省エネ基準など)と、それを示す証明書がそろっている
- ☐ 床面積は登記事項証明書の数字(マンションは専有部分)で入れた。不動産番号を控えた
- ☐ 取得対価から補助金や贈与の特例の額を引いた
- ☐ 還付金の受取口座を本人名義で入れた
スクショしておくと、書類を集めるときと送信前に見返せます。
よくある質問
1年目も勤務先の年末調整で済ませられませんか?
住民税の分は市区町村に申告が必要ですか?
源泉徴収票は申告書に付けますか?
還付はいつごろ振り込まれますか?
まとめ
令和8年に入居した会社員は、令和8年分だけ自分で確定申告をし、2027年分からは年末調整に移ります。やることは次の4つです。
- 2026年中に:調書方式の人はe-Taxで情報取得の事前準備
- 2027年1月:源泉徴収票と年末残高等証明書を受け取り、登記・契約書・性能の証明書をそろえる
- 作成コーナーで源泉徴収票→住宅借入金等特別控除の順に入力して送信(5年以内なら後からでも可)
- 2027年10月ごろ:税務署から届く年末調整用の申告書を保管する
書類をそろえて1回申告すれば、1年目の手続きはこれで終わりです。
出典・参考にした情報
- 国税庁 タックスアンサー No.1211-1「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」(令和8年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm
- 国税庁 住宅借入金等特別控除に関するQ&A(Q4・Q8・Q9・Q11) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1213_qa.htm
- 国税庁「(特定増改築等)住宅借入金等特別控除額の計算明細書【令和7年分用】」と記載要領 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/1557_2.htm
- e-Tax よくある質問「作成コーナーで『住宅ローン控除』を入力したい」 https://www.e-tax.nta.go.jp/toiawase/faq/nyuryoku/11.htm
- 国税庁「住宅ローン控除の適用に係る手続(年末残高調書を用いた方式)について」 https://www.nta.go.jp/taxes/shiraberu/shinkoku/jutaku/index.htm
- 国税庁 タックスアンサー No.2020「確定申告」、No.2030「還付申告」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
- 国税庁 タックスアンサー No.1410「給与所得控除」、No.1199「基礎控除」、No.2260「所得税の税率」
- 総務省「個人住民税の住宅ローン控除がうけられる場合があります」 https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/090929.html
- いずれも2026年11月20日確認
【ご注意】一般的な説明で、個別の税務相談ではありません。早見表と計算例は仮の条件による目安です。実際の控除額や還付額は、入居年・住宅の種類・借入の内容・所得・家族の状況などによって変わります。住民税の控除額は市区町村が計算します。ご自身のケースは、税務署、お住まいの市区町村の税務担当、または税理士にご確認ください。