
この記事は、厚生労働省・金融機関の公式情報などをもとに編集部がまとめた一般的な説明です。広告は含みません。情報は2026年10月30日に確認したものです。
- 給料が入ったらすぐ分ける「使って残ったら貯金」ではなく、先に貯金のぶんを別にして、残りでやりくりします。
- 自動にする銀行の自動入金・自動振替や、会社の財形貯蓄を使えば、毎月の手間も意志の強さもいりません。
- 無理のない金額から始める最初は少なめに決めて、続けられたら少しずつ増やします。
「毎月貯金しようと思っているのに、気づくとお金が残っていない」。そんな悩みは、多くの人に共通しています。原因は意志の弱さではなく、貯金の順番にあることが少なくありません。
この記事では、給料が入ったらまず貯金のぶんを分けてしまう先取り貯金のやり方を、金額の決め方からしくみの作り方まで、順番にまとめます。
先取り貯金とは
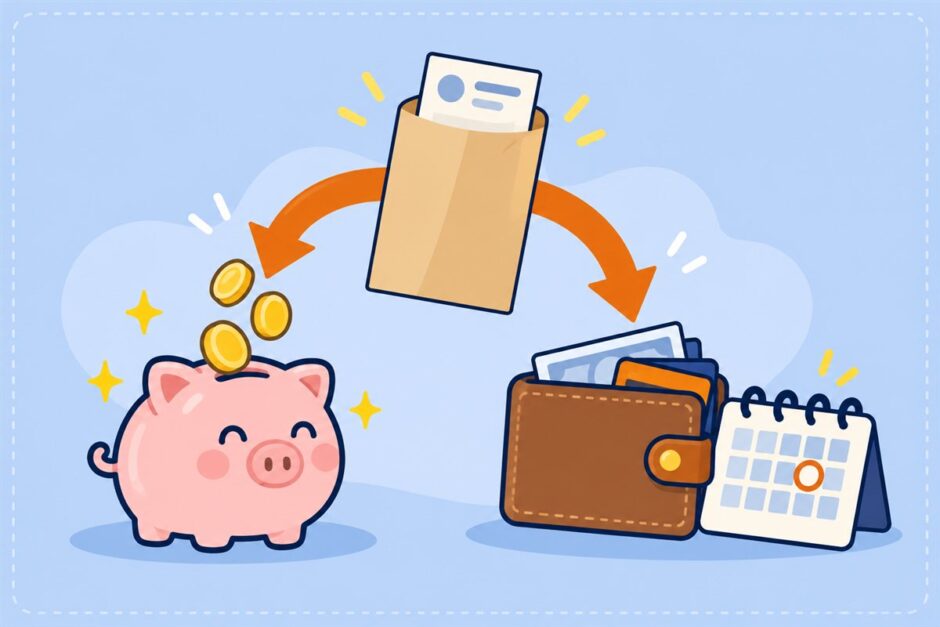
先取り貯金は、収入が入った時点で、貯金するお金を先に取り分けておく方法です。考え方は次の式で表せます。
| やり方 | 考え方 | 起きやすいこと |
|---|---|---|
| あと残り貯金 | 収入 - 支出 = 貯金 | 使いすぎた月は貯金がゼロになる |
| 先取り貯金 | 収入 - 貯金 = 使えるお金 | 使えるお金の中でやりくりするので、貯金が残る |
手元にあるお金は、つい使ってしまいがちです。先に貯金を別の場所に移しておけば、「使えるお金」だけが見える状態になり、自然と貯金が続きます。
先取り貯金は、がまんの力にたよらない「しくみ」で貯める方法です。一度設定すれば、あとは自動で続きます。
まずは毎月の収入と支出を知る
いくら先取りするかを決めるには、毎月の手取り収入と支出をざっくり知っておく必要があります。手取りは、給与から税金や社会保険料が引かれたあとに振り込まれる金額です。
支出は「固定費」と「変動費」に分ける
| 種類 | 例 | 特徴 |
|---|---|---|
| 固定費 | 家賃、通信費、保険料、サブスク、ローン | 毎月ほぼ同じ金額。見直すと効果が長く続く |
| 変動費 | 食費、日用品、交際費、服、レジャー | 月によって変わる。予算を決めて管理する |
| 特別な支出 | 帰省、冠婚葬祭、家電の買いかえ、税金 | 年に数回。先取り貯金とは別に積み立てると安心 |
通帳やカードの明細を2〜3か月分見返すだけでも、だいたいの金額がわかります。保険料が家計の負担になっている人は、保険・お金の無料相談サービス比較も参考にしてください。
先取りする金額の決め方
金額に決まったルールはありません。大切なのは、毎月続けられる金額にすることです。次の順番で考えると決めやすくなります。
- 手取りから固定費を引く毎月かならず出ていくお金を先に確認します。
- 変動費の予算を決める食費や日用品など、生活に必要な金額を見積もります。
- 残りのうち一部を先取りにする全額ではなく、急な出費に対応できる余裕を残します。
- 3か月続けて見直す余裕があれば金額を増やし、苦しければ減らします。
計算の例
| 項目 | 金額(例) |
|---|---|
| 手取り収入 | 230,000円 |
| 固定費(家賃・通信・保険など) | 110,000円 |
| 変動費の予算(食費・日用品など) | 75,000円 |
| 残り | 45,000円 |
| 先取り貯金にする金額 | 30,000円残りの1万5,000円は予備にする |
※金額は説明のための例です。家族構成や住んでいる地域によって大きく変わります。
先取りの金額を大きくしすぎると、生活費が足りなくなって貯金を引き出すことになり、長続きしません。「少なすぎるかな」くらいから始めるのがコツです。
口座を目的ごとに分ける
先取り貯金は、ふだん使う口座とは別の口座に移すのが基本です。同じ口座に置いたままだと、残高が多く見えて使ってしまいやすいからです。
| 口座 | 役割 | 入れるお金 |
|---|---|---|
| 使う口座 | 給与の受け取り、引き落とし、毎月の生活費 | 先取りしたあとに残るお金 |
| 貯める口座 | 急な出費や将来のための貯金 | 先取り貯金(ふだんは引き出さない) |
| 増やす口座(必要なら) | 長い目で育てるお金 | 当面使う予定のないお金 |
貯める口座は、キャッシュカードを持ち歩かない、アプリを開かないなど、わざと使いにくくしておくと効果的です。まずは急な出費に備える生活防衛資金をここに貯めましょう。
自動で貯まるしくみの作り方
先取り貯金を続けるいちばんの方法は、自分で手を動かさなくても移るようにすることです。代表的な方法を3つ紹介します。
1. 銀行の自動入金・自動振替サービス
毎月決まった日に、決まった金額を別の口座へ移せるサービスです。たとえば住信SBIネット銀行の「定額自動入金サービス」は、ほかの銀行の口座から毎月5日または27日に引き落として、住信SBIネット銀行の口座へ入金するしくみで、手数料は無料(一部の引落口座を除く)、金額は1万円以上・1,000円単位で設定できます(入金は原則、引落日の4営業日後)。
同じようなサービスはほかの銀行にもあります。名前や条件、手数料は銀行ごとに違うので、使っている銀行で確認しましょう。給料日の直後に移るように日付を設定するのがポイントです。
※出典:住信SBIネット銀行「定額自動入金サービス」(2026年10月30日確認)
2. 会社の財形貯蓄
勤め先に財形貯蓄制度があれば、給与から天引きで積み立てられます。手取りになる前に引かれるので、もっとも確実な先取り貯金のひとつです。厚生労働省の資料によると、財形貯蓄には次の3種類があります。
| 種類 | 目的 | 税金 |
|---|---|---|
| 一般財形貯蓄 | 使いみちは自由 | 利子に税金がかかる |
| 財形住宅貯蓄 | 住宅の取得・増改築など(契約時55歳未満) | 財形年金とあわせて元利合計550万円まで利子が非課税 |
| 財形年金貯蓄 | 60歳以降に年金として受け取る(契約時55歳未満) | 同上(保険型は払込ベースで385万円まで) |
※出典:厚生労働省「財形貯蓄制度」関連資料(2026年10月30日確認)。住宅・年金の目的以外で引き出すと、さかのぼって課税されます。制度があるかどうか、条件は勤め先で確認してください。
3. 積立定期預金
多くの銀行に、毎月決まった日に普通預金から定期預金へ自動で積み立てる商品があります。満期まで引き出しにくいので、「貯めたお金に手をつけない」効果があります。
どの方法でも、給料日のすぐあとに動くように設定しましょう。給料日の前日に設定すると、残高が足りずに失敗することがあります。
先取り貯金を続けるコツ
- 使えるお金の中でやりくりする:先取りしたあとの口座残高を「今月使えるお金」と考えます。
- 特別な支出も分けて積み立てる:帰省や家電の買いかえなど、年に数回の出費は別に積み立てておくと、貯金を取りくずさずにすみます。
- ボーナスは別に考える:毎月の先取り貯金は月給だけで組み立て、ボーナスはボーナスの使い道のように別に分けると、計画がくずれにくくなります。
- ポイントも活用する:ふだんの買い物でたまるポイントを生活費にあてれば、現金を貯金に回せます。ポイントサイトの選び方も参考にしてください。
- 苦しいときは金額を下げる:やめるより、金額を下げて続けるほうが大切です。
貯まったお金はどうする?
先取り貯金がある程度たまったら、目的に合わせて置き場所を考えます。
- まずは生活防衛資金病気や失業など、もしものときに生活を守るお金。すぐ引き出せる預金で持っておきます。
- 近いうちに使うお金数年以内に使う予定がある資金(引っ越し、車、結婚など)も預金が安心です。
- 長く使わないお金10年以上使う予定がないお金は、NISAなどで長い目で育てる選択肢もあります。
投資は元本が減ることもあるので、生活に必要なお金は投資に回さないようにしましょう。NISAのしくみはNISAのしくみと始め方でまとめています。収入そのものを増やしたい人は、在宅でできる副業の始め方も参考になります。
よくある質問
先取り貯金は毎月いくらがいいですか?
収入が少なくても先取り貯金はできますか?
貯金用の口座はどこでもいいですか?
途中で貯金を引き出してしまったらどうすればいいですか?
まとめ
- 先取り貯金は「収入 - 貯金 = 使えるお金」で考える貯め方
- 金額は手取り・固定費・生活費から、無理のない額に決める
- 使う口座と貯める口座を分け、貯める口座は使いにくくしておく
- 自動入金・財形貯蓄・積立定期で、給料日のすぐあとに自動で移す
- まずは生活防衛資金を貯め、使わないお金は目的に合わせて置き場所を考える
出典・参考にした情報
- 住信SBIネット銀行「定額自動入金サービス」
- 厚生労働省「財形貯蓄制度」に関する資料
- いずれも2026年10月30日確認
【ご注意】一般的な説明で、特定の金融商品をすすめるものではありません。銀行のサービス内容や手数料、財形貯蓄の条件は変わることがあります。利用する前に、各金融機関・勤め先で最新の情報を確認してください。