
この記事は、国税庁・日本年金機構などの公式情報をもとに編集部がまとめた一般的な説明です。広告は含みません。情報は2026年10月30日に確認したものです。
- まず手取りを確認するボーナスからも社会保険料と所得税が引かれます。使い道は振り込まれた金額で考えます。
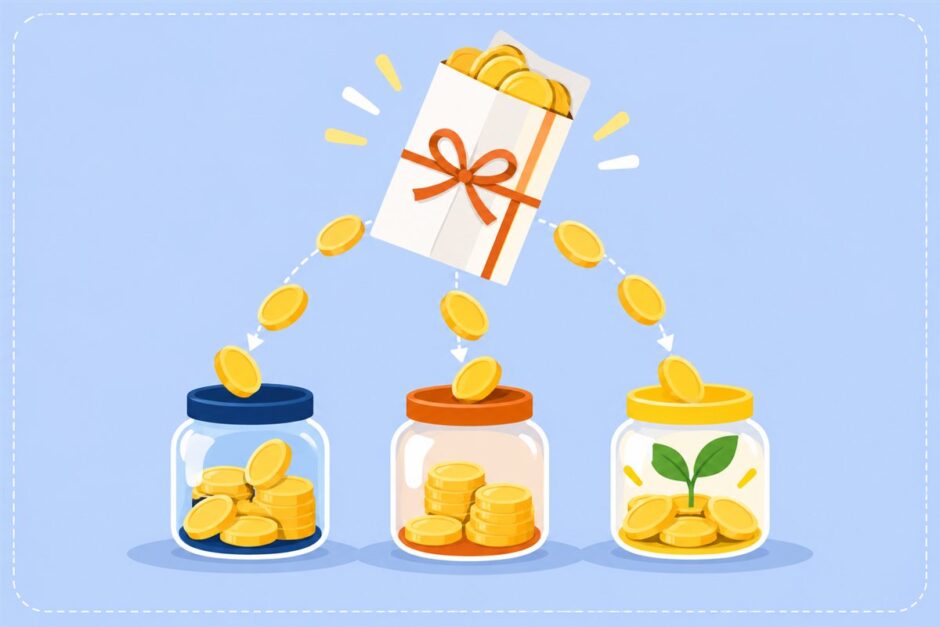
- 「貯める・増やす・使う」に分ける振り込まれたらすぐに、目的ごとの口座に分けます。割合は家計の状況に合わせて決めます。
- 優先順位は「返す → 備える → 増やす・楽しむ」高い金利の借金や、足りない生活防衛資金があれば先にあてます。
夏と冬のボーナスは、ふだんの給与とは別に入る大きなお金です。「欲しかったものを買おう」と思う一方で、「気づいたらなくなっていた」という声もよく聞きます。
この記事では、ボーナスをもらったときに使う前にやることと、「貯める・増やす・使う」の分け方を、順番にまとめます。毎月の貯め方は先取り貯金のやり方で紹介しているので、あわせて読んでみてください。
ボーナスの手取りが少なく感じる理由
ボーナスの明細を見ると、「支給額」より「振込額」がかなり少ないことに気づきます。ボーナスからも、毎月の給与と同じように社会保険料と所得税が差し引かれるからです。
| 引かれるもの | しくみ |
|---|---|
| 健康保険料・厚生年金保険料など | ボーナスの額(1,000円未満切り捨て)をもとに計算。厚生年金は1か月150万円、健康保険は年度の合計573万円が計算の上限 |
| 雇用保険料 | ボーナスの支給額に保険料率をかけて計算 |
| 所得税 | 前月の給与(社会保険料などを引いたあと)と扶養の人数から、国税庁の「賞与に対する源泉徴収税額の算出率の表」で率を決めて計算 |
※出典:日本年金機構「賞与にかかる保険料」、国税庁「賞与に対する源泉徴収税額の算出率の表」など(2026年10月30日確認)。住民税はボーナスからは引かれず、毎月の給与から引かれます。
使い道を考えるときは、額面ではなく振り込まれた手取りの金額で計画しましょう。額面で予定を立てると、思ったより使えるお金が少なくなります。
使う前にやること3つ
- 手取りの金額を確認する明細で振込額を確認します。ボーナスが出る前に予定を決めすぎないのも大切です。
- 今ある「払う予定」を書き出すカードのリボ払い・分割払い、税金、保険料の年払い、車検、帰省、年末年始の出費など、近いうちに出ていくお金を確認します。
- 分ける割合を決めて、すぐ移す振り込まれた日に、目的ごとの口座へ移します。使う口座に置いたままにしないのがコツです。
「ボーナス払い」で買い物をしていると、ボーナスの一部がすでに使われていることになります。カードの明細で、ボーナス月の支払い予定を確認しておきましょう。
「貯める・増やす・使う」の分け方
ボーナスの手取りを、目的ごとに3つに分けて考えます。
| 分け方 | 入れるお金 | 置き場所の例 |
|---|---|---|
| 貯める | もしものための生活防衛資金、数年以内に使う予定のお金(引っ越し、車、結婚、教育など) | 普通預金・定期預金 |
| 増やす | 10年以上使う予定のない、長く置いておけるお金 | NISAなどでの投資 |
| 使う | 自分や家族へのごほうび、旅行、買いかえ、自己投資 | 使う口座 |
割合の例
割合に決まりはありません。家計の状況によって、次のように変わります。
| 状況 | 貯める | 増やす | 使う |
|---|---|---|---|
| 生活防衛資金がまだ足りない | 多め | 少なめ・なし | 少なめ |
| 生活防衛資金はある | ふつう | 多め | ふつう |
| 近いうちに大きな出費がある | 多め | 少なめ | ふつう |
金額で考える例
手取り40万円のボーナスで、生活防衛資金がまだ少し足りない人の場合の一例です。
| 分け方 | 金額(例) | 使いみち |
|---|---|---|
| 貯める | 200,000円 | 生活防衛資金を目標額まで貯める |
| 増やす | 80,000円 | NISAのつみたて投資枠などに回す |
| 使う | 120,000円 | 年末年始の帰省、欲しかったもの |
※金額は説明のための例です。家族構成・収入・貯金の状況によって適した分け方は変わります。
使い道の優先順位
迷ったときは、次の順番で考えると後悔しにくくなります。
1. 金利の高い借金を返す
カードのリボ払いやキャッシングなど、金利の高い借金があれば、先に返すことを考えましょう。借金の利息は、預金の利息よりずっと大きいことが多いため、返すだけで家計が楽になります。繰り上げ返済の方法や手数料は、カード会社で確認してください。
2. 生活防衛資金を貯める
病気やけが、仕事を失ったときなどに、生活を守るためのお金です。まだ十分にない人は、ボーナスで一気に近づけられます。目安の考え方は生活防衛資金の考え方でまとめています。
3. 近い将来の出費に備える
年払いの保険料、車検、家電の買いかえ、子どもの入学など、使う時期が決まっているお金は、ボーナスから取り分けておくと安心です。子育て世帯の保険は子育て世帯の保険の見直しも参考にしてください。
4. 増やす・楽しむ
ここまで準備ができたら、残りを「増やす」と「使う」に分けます。長く使わないお金は、NISAなどで時間をかけて育てる選択肢があります。くわしくはNISAのしくみと始め方をご覧ください。
「増やす」に回すときの考え方
- 生活に必要なお金は投資しない:投資の元本は減ることがあります。数年以内に使うお金は預金で持ちましょう。
- 一度に入れるか、分けて入れるか:一度に全部投資すると、そのときの値段の影響を大きく受けます。毎月の積み立てに少しずつ足す方法もあります。
- しくみを理解してから:時間をかけて増える考え方は複利のしくみで解説しています。株式の取引を始めたい人はDMM 株の特長も参考になります。
- 短期で大きく増やそうとしない:FXや暗号資産は値動きが大きく、元本を大きく減らすこともあります。始めるなら、しくみとリスクを理解して、失っても生活に困らない金額にしましょう(FXのレバレッジとは)。
使うお金は「満足できる使い方」を
ボーナスは、がんばった自分や家族へのごほうびでもあります。「使う」と決めたお金は、気持ちよく使ってかまいません。後悔しないためのコツをまとめます。
- 使う金額の上限を先に決めて、その中で選ぶ
- 欲しいものは一度リストにして、数日おいてから買う
- 毎日使うもの、長く使えるものを優先する
- ふるさと納税のように、実質的な負担を抑えて返礼品を受け取れる制度も検討する(ふるさと納税のやり方)
よくある質問
ボーナスは全部貯金したほうがいいですか?
ボーナスを生活費の赤字の穴うめに使っています。
ボーナスから住民税は引かれますか?
ボーナスをすぐに投資に回してもいいですか?
まとめ
- ボーナスからも社会保険料と所得税が引かれる。計画は手取りで立てる
- 使う前に、ボーナス払いや近いうちの出費を確認する
- 振り込まれたらすぐに「貯める・増やす・使う」に分けて移す
- 優先順位は、借金の返済 → 生活防衛資金 → 近い出費 → 増やす・楽しむ
- 使うと決めたお金は、上限を決めて満足できる使い方をする
出典・参考にした情報
- 日本年金機構「賞与にかかる保険料」
- 国税庁「賞与に対する源泉徴収税額の算出率の表」
- いずれも2026年10月30日確認
【ご注意】一般的な説明で、特定の金融商品をすすめるものではありません。投資には元本割れのリスクがあります。社会保険料・税金の計算方法や上限額は変わることがあるため、最新の情報は日本年金機構・国税庁・勤め先で確認してください。