
この記事は、金融庁などの公開情報をもとに編集部がまとめた一般的な説明です。広告は含みません。情報は2026年10月30日に確認したものです。
- 分散は「値動きのちがうもの」に分けること資産・地域・時間を分けると、1つが大きく下がったときの影響を小さくできます。
- ドルコスト平均法は「同じ金額を定期的に」買う方法高いときは少なく、安いときは多く買うので、買う値段が平均にならされます。
- リスクを「なくす」方法ではない値下がりが続けば損失は出ます。上がり続ける相場では一括で買ったほうが有利なこともあります。
金融庁は、資産形成の方法の一つとして「長期・積立・分散」を紹介しています。この記事では、そのうち分散投資と、積立の考え方であるドルコスト平均法を、計算例でやさしく説明します。
長く続けることの効果は複利とはでまとめています。
分散投資とは
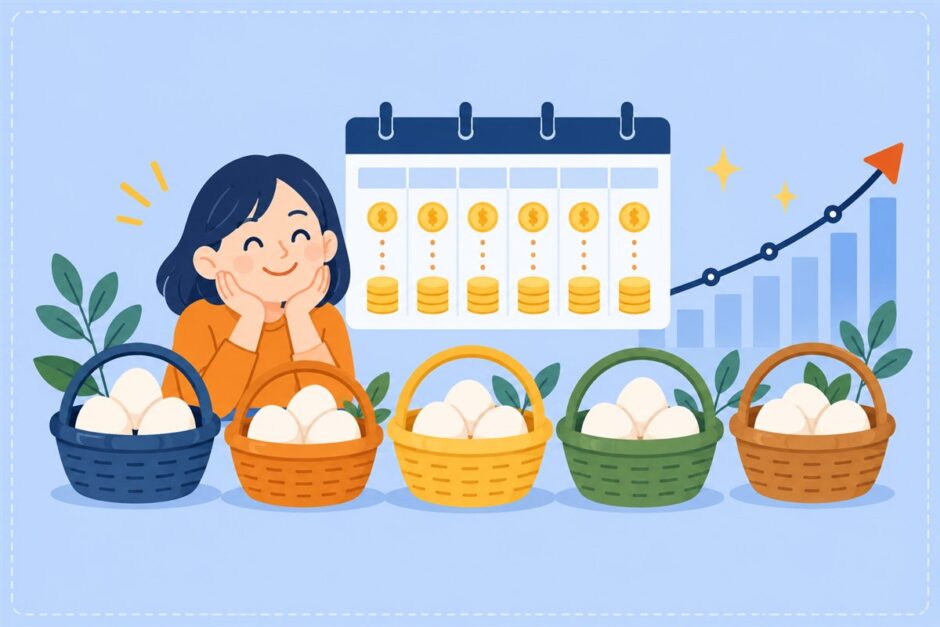
分散投資とは、お金を値動きのちがう複数のものに分けて投資することです。「卵を1つのかごに盛るな」ということわざでよく説明されます。かごを落としても、全部の卵が割れないようにするという意味です。
金融庁の資料でも、値動きの異なる複数の資産に分けて投資することで、価格の変動をある程度抑えられると説明されています。
分散の3つの方法
| 分散のしかた | 内容 | 例 |
|---|---|---|
| 資産の分散 | 種類のちがう資産に分ける | 株式・債券・不動産(リート)・預金 |
| 地域の分散 | 国や地域を分ける | 日本・先進国・新興国 |
| 時間の分散 | 買う時期を分ける | 毎月決まった日に少しずつ買う(積立) |
1つの会社の株だけを持っていると、その会社の業績が悪くなったときに大きく値下がりします。たくさんの銘柄に分けておけば、1社の影響は小さくなります。投資信託やETFは、1つの商品でたくさんの銘柄に分散できるのが特長です(投資信託とは、ETFとは)。
分散しても、世界中の市場がいっせいに下がるような場面では、まとめて値下がりすることがあります。分散はリスクを小さくする工夫で、なくす方法ではありません。
ドルコスト平均法とは
ドルコスト平均法は、決まった金額を、定期的に買い続ける方法です(定額購入法ともいいます)。金融庁の資料では、価格が高いときには少なく、低いときには多く買えるので、買う単価がならされると説明されています。
計算例1:値下がりしてから戻った場合
1口の値段が1,000円 → 800円 → 500円 → 1,000円と動いた商品を、4か月買った例です。
| 月 | 値段(1口) | 毎月1万円ずつ買う(定額) | 毎月10口ずつ買う(定量) |
|---|---|---|---|
| 1か月目 | 1,000円 | 10口 | 10口(1万円) |
| 2か月目 | 800円 | 12.5口 | 10口(8,000円) |
| 3か月目 | 500円 | 20口 | 10口(5,000円) |
| 4か月目 | 1,000円 | 10口 | 10口(1万円) |
| 合計 | ― | 52.5口(4万円) | 40口(3万3,000円) |
| 平均の買い値 | ― | 約762円 | 825円 |
| 4か月目の評価額 | ― | 5万2,500円(+1万2,500円) | 4万円(+7,000円) |
※手数料・税金は考えていない、わかりやすくするための例です。口数は小数点以下も買えるものとしています。
値段が下がったときに多く買えているので、定額で買ったほうが平均の買い値が低くなっています。
計算例2:値上がりが続いた場合
1口の値段が1,000円 → 1,200円 → 1,400円 → 1,600円と上がり続けた場合です。
| 買い方 | 買った口数 | 4か月目の評価額(1,600円) |
|---|---|---|
| 毎月1万円ずつ(合計4万円) | 約31.7口 | 約5万762円 |
| 最初に4万円をまとめて | 40口 | 6万4,000円 |
※手数料・税金は考えていない、わかりやすくするための例です。
上がり続ける場面では、最初にまとめて買ったほうが結果はよくなります。金融庁の資料でも、ドルコスト平均法は確実に利益が出る方法ではないこと、相場が上がり続ける場合は一括投資が有利なこともあることが説明されています。
2つの例からわかること
ドルコスト平均法の強みは、「いつが安いか」を当てなくても、買う値段を平均に近づけられることです。一方で、上がり続ける相場では、最初にまとめて買う一括投資のほうが多くの口数を安く買えます。どちらがよいかは、その後の値動きしだいで、前もってはわかりません。結果の良し悪しよりも、続けやすさや、値下がりしたときの気持ちの負担の小ささで選ぶ人も多い方法です。
ドルコスト平均法のよいところ
- 買う時期に悩まなくてよい:「今が安いか高いか」を判断しなくても続けられます。
- 少ない金額から始められる:毎月の収入から無理のない金額を決められます。
- 値下がりしても続けやすい:値段が下がったときは多く買えている、と考えられます。
- 自動にできる:証券会社の積立設定で、毎月自動で買えます。
分散投資とドルコスト平均法の注意点
- 値下がりが長く続けば、ドルコスト平均法でも損失が出ます。
- 途中でやめたり、下がったところで売ったりすると、効果が生かせません。
- たくさんの商品を買っても、中身が同じような商品ばかりだと分散になりません。
- 買うたびに手数料がかかる商品では、少額で回数が多いとコストがかさむことがあります。
はじめるときの手順
- 生活のお金を分けておくすぐ使うお金と、急な出費に備えるお金(生活防衛資金)は投資にまわしません。
- 何にどれくらい分けるかを決める株と債券、日本と海外など、値動きのちがうものの割合を考えます。
- 積立の金額と日にちを決める毎月の収入から無理のない金額にします。
- NISAを使うか考えるつみたて投資枠は、長期の積立・分散投資に向く商品が対象です(NISAのしくみと始め方)。
ときどき割合を見直す(リバランス)
分散して持っていても、値動きによって割合は少しずつ変わります。たとえば最初に「株50%・債券50%」にしていても、株が大きく値上がりすると「株60%・債券40%」のようになり、思っていたより値動きの大きい持ち方になります。
そこで、年に1回など時期を決めて、最初に決めた割合にもどすことをリバランスといいます。ふえた資産を一部売って少ない資産を買う方法のほか、これから積み立てる金額の配分を変えて調整する方法もあります。売るときは、税金や手数料がかかることがあるので注意します。
よくある質問
まとまったお金があるときは、一括と積立のどちらがよいですか?
毎月と毎日、どちらの積立がよいですか?
投資信託を何本も持てば分散になりますか?
値下がりしたときは積立を止めたほうがよいですか?
インデックス投資と相性はよいですか?
まとめ
- 分散投資は、値動きのちがう資産・地域・時期に分けて投資すること
- ドルコスト平均法は、同じ金額を定期的に買い、買う単価をならす方法
- 値下がりのあとに戻る場面では有利、上がり続ける場面では一括のほうが有利なこともある
- どちらもリスクを小さくする工夫で、損失が出ないわけではない
出典・参考にした情報
- 金融庁「NISA特設ウェブサイト」の資料(長期・積立・分散投資、ドル・コスト平均法の説明)
- 金融庁「つみップオンライン」
- 計算例は編集部が計算したもの
- いずれも2026年10月30日確認
【ご注意】この記事は分散投資とドルコスト平均法の一般的な説明で、特定の商品をすすめるものではありません。株式・投資信託などは元本が保証されず、分散や積立をしても損失が出ることがあります。計算例は仮の値動きによるもので、将来の結果を約束するものではありません。投資の判断はご自身でお願いします。