
この記事は、投資信託協会・金融庁などの公開情報をもとに編集部がまとめた一般的な説明です。広告は含みません。情報は2026年10月30日に確認したものです。
- 「市場全体の平均」に近い成果をめざす投資日経平均株価やTOPIXなどの指数(インデックス)と同じような値動きをめざす商品に投資します。
- コストが低めで、中身がわかりやすい指数に合わせて運用するので、一般にアクティブ型より信託報酬が低めのものが多いです。
- 市場が下がれば一緒に下がる指数が下がれば値下がりします。元本は保証されません。
「インデックス投資がいいと聞いたけれど、そもそもインデックスって何?」という人に向けて、この記事ではインデックス投資のしくみと基本をやさしくまとめます。
投資信託そのもののしくみやコストは、投資信託とはで先に読んでおくと理解しやすくなります。
インデックス(指数)とは
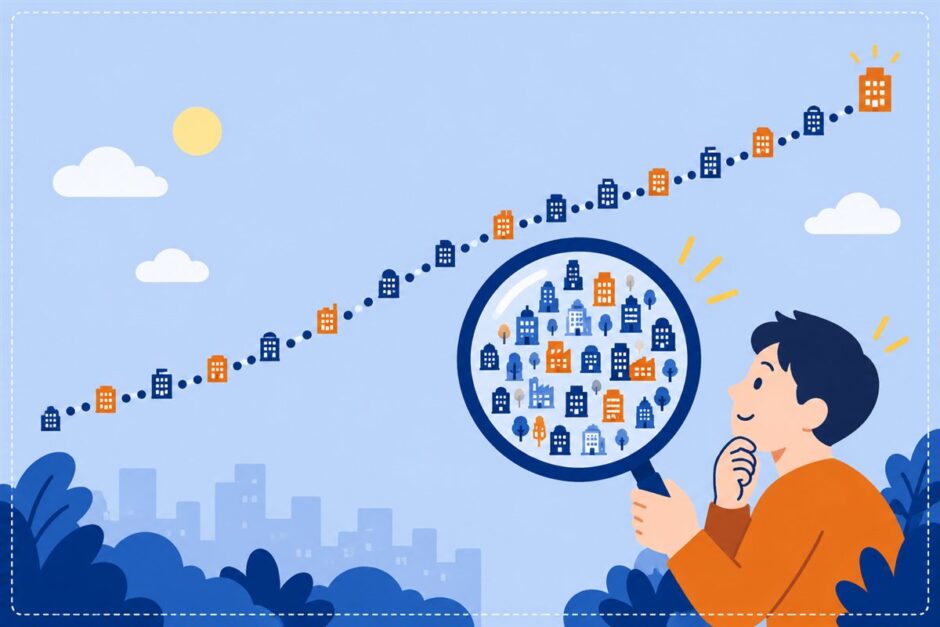
インデックスとは、たくさんの銘柄の値動きをまとめて、市場全体の動きを1つの数字で表したものです。「今日は株が上がった・下がった」とニュースで言うときに使われる数字です。
| 指数の例 | どんな指数? |
|---|---|
| 日経平均株価 | 東京証券取引所プライム市場の代表的な225銘柄をもとにした、日本の株価指数 |
| TOPIX(東証株価指数) | 日本の株式市場の広い範囲の銘柄をもとにした株価指数 |
| S&P500 | アメリカの代表的な約500社をもとにした株価指数 |
| 全世界の株式の指数 | 日本をふくむ先進国・新興国の株式をまとめた指数(いくつかの会社が算出) |
※株式のほか、債券やリート(不動産投信)の指数もあります。
指数の数字の見方
指数は、ある時点を基準にして、そこから市場全体がどれくらい上がったか・下がったかを表します。たとえば指数が10%上がったら、指数にふくまれる銘柄が全体として約10%値上がりしたという意味です。インデックス型の投資信託やETFは、この指数の動きに近い値動きをめざして運用されます。
ひとつひとつの会社の株価は、業績やニュースで大きく動くことがあります。指数はたくさんの銘柄をまとめているので、1社の値動きの影響は小さくなります。そのぶん、指数に連動する商品を持つことは、その市場全体に少しずつ投資することに近くなります。
インデックス型とアクティブ型のちがい
投資信託協会は、インデックス型を「ベンチマークとなる指数に連動する運用成果をめざす投資信託」と説明しています。これに対し、指数を上回る成果をめざして運用会社が銘柄を選ぶものがアクティブ型です。
| 項目 | インデックス型 | アクティブ型 |
|---|---|---|
| めざす成果 | 指数と同じような値動き | 指数を上回る成果 |
| 銘柄の選び方 | 指数にふくまれる銘柄に合わせる | 運用会社が調査して選ぶ |
| コスト(信託報酬) | 一般に低めのものが多い | 一般に高めのものが多い |
| 成果 | 指数より大きく上回ることはない | 指数を上回ることも、下回ることもある |
※コストの水準は商品ごとにちがいます。個別の商品は目論見書で確認してください。
インデックス投資のメリット
- 少ない金額で広く分散できる:1つの商品で、指数にふくまれるたくさんの銘柄にまとめて投資できます。分散の考え方は分散投資とドルコスト平均法で説明しています。
- コストを抑えやすい:持っている間ずっとかかる信託報酬が低めのものが多く、長く持つほど差が出ます(複利とはの計算例)。
- 中身がわかりやすい:どの指数に連動するかがはっきりしているので、ニュースで値動きの見当がつきます。
- 銘柄選びにかける手間が少ない:個別の会社を調べて選ぶ必要がありません。
向いている人・向いていない人
| 向いている人 | 向いていない人 |
|---|---|
| 10年以上の長い期間で資産をふやしたい人 | 数か月など短い期間で大きな利益をねらいたい人 |
| 銘柄選びに時間をかけたくない人 | 自分で会社を調べて選ぶこと自体を楽しみたい人 |
| 毎月決まった金額をコツコツ積み立てたい人 | 近いうちに使う予定があるお金を運用したい人 |
インデックス投資は「市場の平均くらいの成果を、低いコストで、長く受け取る」考え方です。短い期間では大きく値下がりすることもあるので、すぐに使うお金で行うのには向きません。
インデックス投資の注意点
- 市場が下がれば一緒に下がる:指数そのものが大きく下がると、同じように値下がりします。
- 指数とぴったり同じにはならない:コストなどにより、指数との間に小さなずれが出ることがあります。
- 「何の指数か」で値動きは大きくちがう:日本株、アメリカ株、全世界株、債券では、上がり方も下がり方も別です。
- 海外の指数は為替の影響も受ける:円高になると、円で見た値段が下がることがあります(円高・円安とは)。
指数とのずれが出る理由
インデックス型でも、指数とまったく同じ値動きにはなりません。持っている間は信託報酬などのコストが差し引かれるほか、指数にふくまれる銘柄の入れかえに合わせて売買するときの費用や、分配金を出すタイミングなども影響します。運用報告書などで、指数とどれくらい近い値動きだったかを確認できます。
インデックス投資の始め方
- 使えるお金と目的を決める当面の生活費は別にしておき(生活防衛資金)、長く置いておけるお金で始めます。
- 証券口座を開くNISA口座もあわせて開くと、利益に税金がかかりません(NISAのしくみと始め方)。
- どの指数に連動する商品かを選ぶ投資する地域・資産と、信託報酬などのコストを目論見書で確認します。
- 積み立ての金額と頻度を決める毎月決まった金額を自動で買う設定にすると、続けやすくなります。
投資信託として買う方法のほか、証券取引所に上場しているETFで指数に投資する方法もあります。
商品を選ぶときに見るポイント
| 見るところ | 確認すること |
|---|---|
| 連動する指数 | 何に、どの地域に投資しているか |
| 信託報酬 | 年何%か。同じ指数でも商品によってちがう |
| 購入時手数料・信託財産留保額 | かかるかどうか |
| 純資産総額 | 規模が小さすぎないか(小さいと繰上償還になることがある) |
| 指数とのずれ | 運用報告書などで、指数とどれくらい近い値動きか |
よくある質問
インデックス型ならアクティブ型より必ず有利ですか?
どの指数を選べばよいですか?
同じ指数に連動する商品がたくさんあるのはなぜですか?
値下がりしたら売ったほうがよいですか?
一度買ったら放っておいてよいですか?
まとめ
- インデックス投資は、指数と同じような値動きをめざす商品に投資する方法
- 広く分散でき、コストが低めのものが多い
- 市場が下がれば一緒に下がる。元本保証はない
- 連動する指数・信託報酬・純資産総額を見て選ぶ
- NISAと積み立てを組み合わせると続けやすい
出典・参考にした情報
- 投資信託協会「運用対象での分類」「投資信託のコスト」
- 金融庁「NISAを知る」
- いずれも2026年10月30日確認
【ご注意】この記事はインデックス投資の一般的な説明で、特定の商品や指数をすすめるものではありません。投資信託やETFは元本が保証されず、連動する指数の下落や為替の変動などによって損失が出ることがあります。投資の判断はご自身でお願いします。